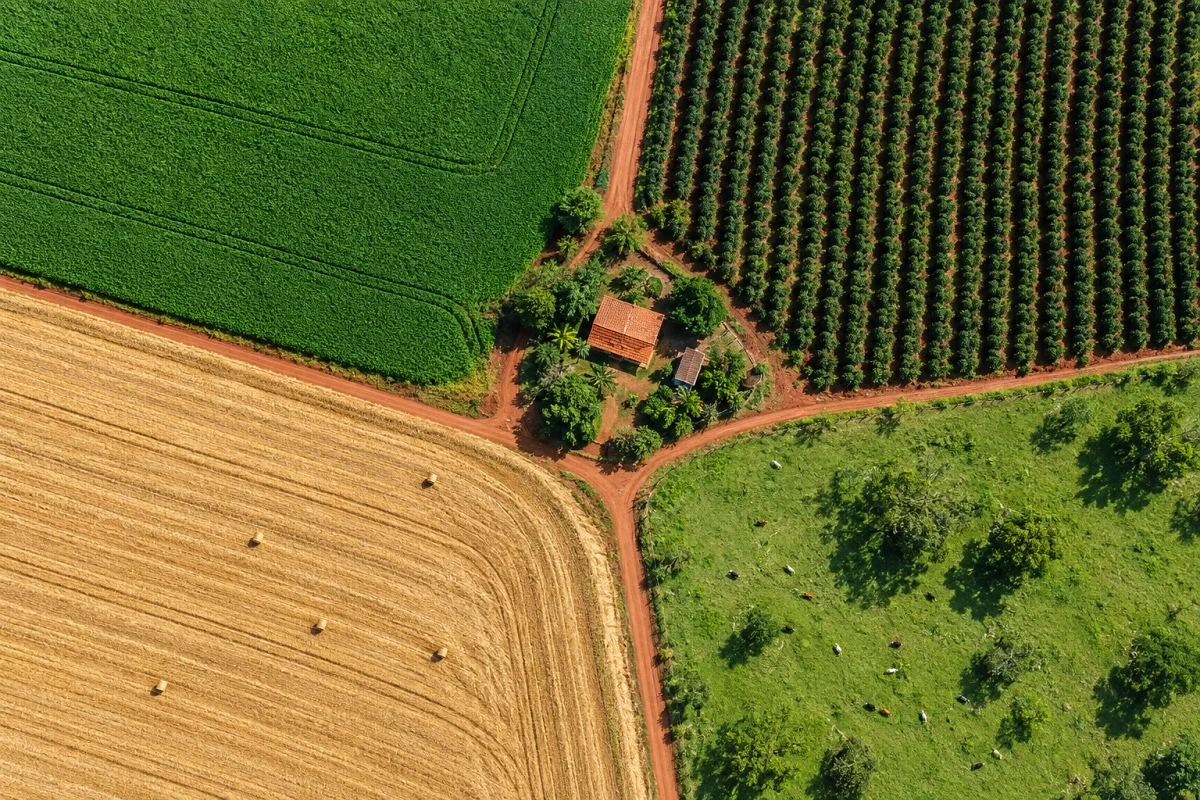

A terra foi comprada aos poucos, pelo avô e depois pelo pai, e hoje está espalhada em várias matrículas: algumas em nome do casal, outras em nome de filhos, uma ainda em nome de um parente que já morreu. Os filhos têm vidas diferentes. Um toca a lavoura, outro mora na cidade, outra casou e mudou de estado. Em algum momento, alguém sugere: "faz uma holding". A ideia parece resolver tudo, mas não é bem assim.
A holding familiar rural é útil em certas situações e desnecessária, ou até prejudicial, em outras. Para o produtor rural, a pergunta certa não é se holding é boa ou ruim, e sim se ela faz sentido para aquela família, aquele patrimônio e aquele momento.
O que é uma holding familiar rural
Holding familiar rural é uma empresa criada para ser dona das terras e de outros bens da família. Em geral, é uma sociedade limitada em que os pais são os primeiros sócios. As terras saem do nome das pessoas físicas e passam para o nome da empresa, e a família passa a ter quotas dessa empresa. Mais tarde, essas quotas podem ser doadas aos filhos.
Existem dois modelos principais. Na holding patrimonial, a empresa apenas é dona das terras, e a produção continua com o produtor pessoa física, que usa a área por contrato de arrendamento ou de comodato com a holding. No outro modelo, a própria empresa também explora a atividade rural. A escolha entre um e outro muda bastante a conta de impostos.
Quando a holding costuma fazer sentido
- Patrimônio relevante, com várias áreas e matrículas, às vezes somado a imóveis urbanos.
- Mais de um herdeiro e o desejo de manter a terra unida, evitando que ela vire um condomínio entre irmãos ou seja dividida em áreas cada vez menores.
- Necessidade de regras claras de gestão: quem administra, como se decide um arrendamento, a venda de uma área ou a oferta de terra em garantia de financiamento.
- Vontade de planejar a sucessão em vida, com doação de quotas aos filhos e reserva de usufruto para os pais.
- Família com bom diálogo e disposição para manter a contabilidade e os documentos da empresa em dia.
Nesses casos, a holding organiza a administração, diminui o espaço para disputa sobre cada pedaço de terra e permite que a passagem para a próxima geração seja feita aos poucos, com regras escritas.
Quando a holding não faz sentido
- Patrimônio pequeno. Para uma única propriedade de porte modesto, os custos de abertura, transferência e manutenção da empresa podem superar os benefícios. Testamento, doação com usufruto ou um inventário bem conduzido podem resolver com menos custo.
- Objetivo de fugir de dívidas. Holding não é blindagem. Transferir bens para uma empresa quando já existem dívidas pode caracterizar fraude contra credores ou fraude à execução, e o Código Civil permite desconsiderar a personalidade jurídica em caso de abuso (art. 50).
- Família em conflito. A holding não resolve brigas. Ela as leva para dentro da empresa, onde viram disputas societárias que podem ser tão desgastantes quanto um inventário litigioso.
- Expectativa de imposto zero. A economia tributária não é automática e, em alguns cenários, a holding aumenta a carga.
- Perda de proteções da pessoa física. A pequena propriedade rural trabalhada pela família tem proteção constitucional contra penhora por dívidas da atividade produtiva, e o imóvel de moradia pode ser protegido como bem de família. Passar a terra para uma empresa pode afetar essas proteções, o que precisa ser avaliado antes.
Impostos: a conta que precisa ser feita antes
Na transferência das terras para a holding
A Constituição prevê que o ITBI, imposto municipal, não incide sobre imóveis transferidos para integralizar o capital de uma empresa. A regra tem limites. O Supremo Tribunal Federal decidiu que a imunidade não alcança o valor dos imóveis que exceder o capital integralizado (Tema 796). Quando a atividade principal da empresa é comprar, vender ou alugar imóveis, a própria Constituição afasta a imunidade, e a forma de medir essa atividade costuma gerar discussão: por isso o ponto é analisado caso a caso, antes de qualquer integralização. Por isso, o município pode exigir o imposto em parte ou no todo, e a posição dele precisa ser conferida antes.
No Imposto de Renda, a lei permite transferir os bens à empresa pelo valor que consta na declaração do produtor ou pelo valor de mercado (Lei 9.249/1995, art. 23). Usar o valor declarado evita tributar ganho agora, mas mantém um custo baixo, o que aumenta o imposto se a empresa vender a terra no futuro. Usar o valor de mercado faz a diferença ser tributada como ganho de capital no momento da transferência.
O registro é feito no Cartório de Registro de Imóveis em que cada área está matriculada, com base na certidão do contrato social arquivado na Junta Comercial, e exige a documentação rural em ordem, como CCIR e ITR, além de georreferenciamento quando a lei o exigir para aquela área.
No dia a dia da holding
Se a holding arrenda as terras para o produtor ou para terceiros, a renda do arrendamento passa a ser tributada na empresa. A distribuição de lucros aos sócios, isenta de Imposto de Renda por muitos anos, passou a ter regras novas: a reforma do Imposto de Renda aprovada em 2025 prevê, a partir de 2026, retenção sobre dividendos mensais acima de certo valor e uma tributação mínima para rendas altas. Além disso, a reforma tributária do consumo, com IBS e CBS em transição a partir de 2026, tem regras próprias para o produtor rural e para a locação e o arrendamento de imóveis.
A atividade rural da pessoa física também tem regras próprias no Imposto de Renda e na contribuição previdenciária sobre a produção. Levar a produção para dentro da empresa pode aumentar a carga em vez de reduzir. Por isso, costuma ser avaliada a alternativa de deixar só as terras na holding e manter a produção com o produtor pessoa física.
Na sucessão
A doação das quotas aos filhos, ou a herança delas, paga ITCMD, imposto estadual. A holding não elimina esse imposto: muda o momento do pagamento e o bem avaliado, que passa a ser a quota. A reforma tributária determinou que o ITCMD seja progressivo, com alíquotas mais altas para valores mais altos, e cada estado precisa adequar sua lei. A forma de avaliar quotas também costuma gerar discussão com o fisco, e a simulação deve usar as regras estaduais vigentes na data.
Como montar uma holding rural, passo a passo
- Levantamento completo: matrículas, CCIR, ITR, CAR, georreferenciamento, contratos de arrendamento e parceria em vigor, dívidas e terras dadas em garantia a bancos.
- Simulação com advogado e contador: custos de abertura e transferência, impostos no dia a dia e na sucessão, e comparação com testamento, doação direta e inventário.
- Contrato social: quem administra, como se decidem a venda e a oneração de terras, regras para a entrada de cônjuges, a saída de sócio e a apuração de haveres, e a remuneração de quem trabalha na propriedade.
- Transferência das terras para a empresa e registro em cada matrícula.
- Contratos entre a holding e quem produz, por arrendamento ou comodato, para regular o uso da área.
- Doação de quotas aos herdeiros, se fizer parte do plano, com as cláusulas adequadas.
- Rotina: contabilidade, atas, declarações e revisão do plano quando a família ou a lei mudarem.
Pontos de atenção para o produtor rural
- Crédito rural: as linhas de financiamento e as garantias mudam quando a terra passa a ser da empresa. Terras hipotecadas ou dadas em outra garantia bancária exigem conversa prévia com o credor, porque o contrato pode restringir a transferência.
- Herdeiro que trabalha e herdeiro que não trabalha: o contrato social pode separar a remuneração de quem administra, por pró-labore, da divisão dos lucros entre todos os sócios.
- Cadastros rurais: CAR, CCIR e ITR precisam ser atualizados em nome da empresa.
- Contratos em andamento: a transferência da terra não interrompe arrendamentos e parcerias em vigor, e a holding assume a posição do antigo dono (Estatuto da Terra, art. 92, § 5º).
Como a Fascini & Nicolau pode ajudar
Na Fascini & Nicolau, holding e planejamento patrimonial são conduzidos pelo advogado Hassan Rocha Nicolau (OAB/PR 78.245), que também atua em Direito Agrário e do Agronegócio e em Inventário e Sucessões. O trabalho começa por um levantamento das terras, das dívidas e da composição da família, e segue com a comparação entre a holding e as alternativas, em conjunto com o contador do produtor. A conclusão pode ser montar a holding, usar outro instrumento ou não mudar nada por enquanto.
Atendimento online em todo o Brasil e presencial na sede em Jandaia do Sul-PR. O primeiro contato é pelo WhatsApp, respondido pelo próprio advogado:
Perguntas frequentes
Holding rural evita inventário?
Evita o inventário das quotas doadas em vida aos herdeiros. Se o produtor morrer ainda dono das quotas, elas entram no inventário como qualquer outro bem, e o ITCMD é devido da mesma forma.
Holding protege a terra contra dívidas?
Não da forma como muitos imaginam. Transferir bens para uma empresa quando já existem dívidas pode ser considerado fraude contra credores ou fraude à execução, e a Justiça pode desconsiderar a personalidade jurídica em caso de abuso.
Preciso tirar a produção da pessoa física para ter uma holding?
Não. A holding pode ficar apenas com as terras, enquanto o produtor continua produzindo como pessoa física, com contrato de arrendamento ou comodato. Levar a produção para a empresa muda a tributação e deve ser decidido com simulação.
Genros e noras podem virar sócios da holding?
Só se a família quiser. O contrato social pode exigir aprovação dos demais sócios para a entrada de qualquer pessoa, e a doação de quotas pode trazer cláusula de incomunicabilidade, para que elas não se misturem com os bens do casal do herdeiro.
A holding rural paga menos imposto?
Depende do caso. Em alguns cenários há economia; em outros, a carga aumenta, sobretudo se a produção for levada para a empresa. Com as mudanças no Imposto de Renda e nos tributos sobre o consumo a partir de 2026, só uma simulação com as regras atuais responde.
Conclusão
A holding familiar rural é uma ferramenta de organização e de sucessão, não uma fórmula para pagar menos imposto ou escapar de dívidas. Faz sentido quando há patrimônio relevante, mais de um herdeiro, vontade de manter a terra unida e disposição para cuidar da empresa. Não faz quando o patrimônio é pequeno, a família está em conflito ou o objetivo é afastar credores.
Antes de assinar qualquer contrato social, o produtor rural deve ter em mãos uma simulação com os custos de hoje e os impostos de amanhã, considerando as mudanças tributárias em curso. É essa conta, feita com advogado e contador, que mostra se a holding é o caminho ou se outro instrumento resolve a sucessão com menos custo.