
Os pais montaram uma holding com as terras e os imóveis da família, ou têm quotas de uma empresa construída ao longo da vida. Querem que os filhos fiquem com esse patrimônio, mas não querem perder o controle nem a renda enquanto estiverem vivos. Também querem evitar que, um dia, os filhos enfrentem um inventário longo e cheio de discordâncias.
A doação de quotas com reserva de usufruto é um dos instrumentos que o direito oferece para isso. Os pais transferem as quotas aos filhos agora e mantêm, por toda a vida, o direito aos lucros e, se assim for previsto, ao voto e à administração da empresa. É um planejamento sucessório feito em vida, com regras próprias e limites que a lei não deixa ultrapassar.
Como funciona a doação de quotas com reserva de usufruto
Na doação com reserva de usufruto, a propriedade da quota é dividida em duas partes. Os filhos recebem a nua-propriedade, ou seja, a titularidade das quotas. Os pais ficam com o usufruto, que dá direito à posse, ao uso, à administração e aos frutos do bem (Código Civil, art. 1.394). No caso de quotas, os frutos são os lucros distribuídos pela empresa.
O usufruto reservado costuma ser vitalício e se extingue com o falecimento do usufrutuário (art. 1.410, I). Quando os dois pais são usufrutuários, o instrumento pode prever que a parte de quem falecer primeiro passe ao sobrevivente (art. 1.411). Extinto o usufruto, os filhos passam a ter a propriedade plena das quotas, sem que elas entrem no inventário como herança.
Um ponto exige atenção: quem vota nas decisões da empresa. O Código Civil não detalha essa questão para as sociedades limitadas, e por isso o instrumento de doação e o contrato social devem dizer com clareza se o voto e a administração ficam com os pais enquanto durar o usufruto.
Na prática, os pais decidem em vida, junto com os filhos, como o patrimônio será dividido, e a gestão pode passar à próxima geração aos poucos. Em troca, o ITCMD é pago no momento da doação, e a doação, uma vez aceita, em regra não pode ser desfeita por simples arrependimento.
Os limites da lei: legítima, colação e doação inoficiosa
O planejamento em vida não pode atropelar as regras de herança. Descendentes, ascendentes e cônjuge são herdeiros necessários (art. 1.845), e a eles pertence metade dos bens, a chamada legítima (art. 1.846). Daí decorrem quatro regras práticas:
- A doação de pais a filhos é adiantamento do que cabe a cada um por herança (art. 544). No inventário, o filho que recebeu deve informar o valor da doação para igualar as partes, o que se chama colação.
- Os pais podem dispensar a colação, desde que a doação saia da parte disponível e não a ultrapasse (art. 2.005).
- É nula a parte da doação que exceder o que o doador poderia deixar em testamento no momento da doação (art. 549). É a chamada doação inoficiosa.
- É nula a doação de todos os bens sem reserva de parte ou de renda suficiente para a subsistência do doador (art. 548). A reserva de usufruto ajuda a cumprir essa exigência.
Se as quotas forem bens comuns do casal, a doação também depende da concordância do cônjuge, salvo no regime da separação absoluta de bens (art. 1.647, IV).
Cláusulas que costumam acompanhar a doação
- Inalienabilidade: o filho não pode vender as quotas. Pela lei, essa cláusula já implica impenhorabilidade e incomunicabilidade (art. 1.911).
- Impenhorabilidade: as quotas ficam protegidas contra penhora por dívidas do filho, nos limites da lei.
- Incomunicabilidade: as quotas não se misturam com os bens do casamento ou da união estável do filho.
- Reversão: se o filho morrer antes do doador, as quotas voltam ao patrimônio de quem doou (art. 547). A lei não admite reversão em favor de terceiro.
- Voto e administração: define que os pais continuam decidindo enquanto durar o usufruto.
- Dispensa de colação: indica que a doação sai da parte disponível, quando a intenção é beneficiar um filho sem reduzir a legítima dos demais.
Essas cláusulas têm limites, principalmente quando recaem sobre a parte reservada aos herdeiros necessários. A redação precisa ser cuidadosa para não abrir discussão no futuro.
Impostos na doação de quotas
A doação paga ITCMD, imposto estadual, no momento em que é feita. A forma de calcular e recolher o imposto, inclusive quando há reserva de usufruto, segue a lei do Paraná. A reforma tributária tornou o ITCMD obrigatoriamente progressivo, e cada estado precisa adequar sua lei. Também costuma haver discussão sobre a base de cálculo das quotas: o valor contábil da empresa ou o valor de mercado dos bens que ela possui.
No Imposto de Renda, a doação em adiantamento da legítima pode ser declarada pelo valor que consta na declaração do doador ou por valor de mercado. A escolha tem efeitos fiscais diferentes e deve ser simulada antes, com o contador.
Doar as terras ou doar quotas da holding?
| Ponto | Doação direta da terra com usufruto | Doação de quotas da holding com usufruto |
|---|---|---|
| O que os filhos recebem | A nua-propriedade do imóvel | A nua-propriedade das quotas da empresa dona do imóvel |
| Como se formaliza | Escritura pública e registro no Cartório de Registro de Imóveis | Alteração do contrato social, registrada na Junta Comercial |
| Situação dos filhos | Coproprietários, em condomínio | Sócios, com as regras do contrato social |
| Venda futura de uma área | Exige a assinatura de todos os coproprietários e, enquanto houver usufruto, dos pais | Segue o quórum e as regras do contrato social |
| Custo de manutenção | Não há empresa para manter | Contabilidade e obrigações da empresa |
Para uma única propriedade, a doação direta tende a ser mais simples. Quando há várias áreas e mais de um herdeiro, as quotas facilitam a gestão e a divisão.
Passo a passo da doação de quotas
- Organizar a empresa: contrato social atualizado e, se ainda não houver holding, avaliar se vale a pena criá-la.
- Mapear os bens, os herdeiros e o regime de bens do casal.
- Definir o plano: quanto cada filho recebe, se haverá dispensa de colação, quais cláusulas entram e como ficam o voto e a administração.
- Simular o ITCMD e o Imposto de Renda com o contador.
- Formalizar a doação e a alteração do contrato social, com a assinatura do cônjuge quando necessária, e recolher o ITCMD.
- Registrar a alteração na Junta Comercial e atualizar as declarações de Imposto de Renda dos pais e dos filhos.
- Com o falecimento dos pais, apresentar a certidão de óbito e consolidar a propriedade plena das quotas nos registros da empresa.
Como a Fascini & Nicolau pode ajudar
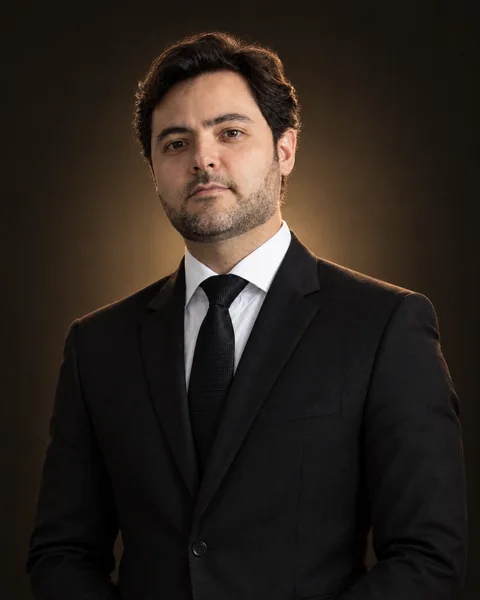
Na Fascini & Nicolau, o planejamento patrimonial e sucessório é conduzido pelo advogado Hassan Rocha Nicolau (OAB/PR 78.245), que também atua em Inventário e Sucessões e em Direito de Família. O trabalho envolve mapear bens e herdeiros, avaliar o regime de bens do casal, simular os impostos com o contador da família e redigir a doação e o contrato social com as cláusulas adequadas a cada caso.
O primeiro contato é pelo WhatsApp, respondido pelo próprio advogado:
Perguntas frequentes
Depois da doação, os pais continuam mandando na empresa?
Podem continuar, desde que o usufruto inclua o direito de voto e o contrato social mantenha os pais como administradores. Isso precisa estar escrito de forma expressa no instrumento de doação e no contrato social.
Os pais continuam recebendo os lucros?
Sim. O usufrutuário tem direito aos frutos do bem, e no caso das quotas isso inclui os lucros distribuídos pela empresa enquanto o usufruto durar.
É possível desfazer a doação?
Em regra, não. A lei admite a revogação por ingratidão em casos graves, como atentado contra a vida do doador, ofensa física ou injúria grave, e a cláusula de reversão faz as quotas voltarem se o filho morrer antes de quem doou.
O filho pode vender as quotas que recebeu?
Só se não houver cláusula de inalienabilidade e se o contrato social permitir. Mesmo nesse caso, enquanto os pais forem vivos, quem comprar recebe as quotas sujeitas ao usufruto deles.
Se o filho se divorciar, o ex-cônjuge fica com parte das quotas?
Em regra, não. Na comunhão parcial, os bens recebidos por doação não se comunicam (art. 1.659, I), e na comunhão universal a cláusula de incomunicabilidade evita a mistura. Os lucros que o filho vier a receber durante o casamento, porém, podem entrar na partilha, conforme o regime de bens.
Conclusão
A doação de quotas com reserva de usufruto permite que os pais definam em vida quem fica com o quê, sem abrir mão da renda e, se assim previsto, do comando da empresa. Com o falecimento dos pais, o usufruto se extingue e os filhos passam a ter a propriedade plena das quotas, sem inventário sobre elas.
O instrumento funciona quando respeita a legítima dos herdeiros necessários, traz cláusulas bem redigidas e vem acompanhado de uma conta de impostos feita com as regras vigentes na data. Para famílias que concentram o patrimônio em terras, a doação de quotas deve ser analisada junto com a estrutura da holding.