
Você vendeu, entregou e o cliente não pagou. Na gaveta ficou um cheque devolvido pelo banco, uma nota promissória assinada no balcão ou uma duplicata emitida com boleto que venceu em aberto. A dúvida prática é qual desses papéis leva mais depressa a uma cobrança com força.
Os três são títulos executivos extrajudiciais. Com eles, o credor vai direto à execução, sem precisar antes de um processo para provar que a dívida existe. Cada um, porém, tem condições e prazos próprios, e um erro comum que faz perder essa vantagem.
A resposta curta: cheque e nota promissória costumam ser os caminhos mais diretos, porque dispensam protesto para cobrar quem assinou. A duplicata sem assinatura do cliente depende de protesto e de comprovante de entrega. Nos três casos, o prazo pesa mais do que o tipo de título.
Por que o título executivo encurta a cobrança
O título executivo pula a fase de discutir se a dívida existe. O credor entra com a execução e o juiz manda citar o devedor para pagar em 3 dias. Se ele paga nesse prazo, os honorários fixados no início caem pela metade. Se não paga, o processo segue para a penhora de dinheiro e de bens. O devedor pode se defender por embargos, em 15 dias, mas a defesa não suspende a execução por si só.
Sem título, o credor precisa usar a ação de cobrança ou a ação monitória, que acrescentam uma etapa antes de chegar ao patrimônio do devedor.
Um limite vale para todos: a execução só termina em pagamento se aparecer dinheiro ou bem penhorável. O Judiciário consegue bloquear valores em conta e restringir veículos, mas, se o devedor não tem nada no próprio nome, a execução fica parada.
Cheque: o caminho mais direto, com o prazo mais curto
O cheque devolvido sem fundos pode ser executado contra quem o emitiu e contra o avalista sem protesto. A devolução pelo banco basta.
O ponto fraco é o prazo. O cheque deve ser apresentado ao banco em 30 dias da emissão, quando emitido no mesmo lugar em que deve ser pago, ou em 60 dias, quando emitido em outro lugar. Terminado esse prazo de apresentação, o credor tem 6 meses para executar. Na prática, a execução do cheque prescreve entre 7 e 8 meses depois da data de emissão.
Cheque para depois: vale a data do campo de emissão
O cheque "para o dia 10" é comum no comércio. Para contar o prazo, o STJ considera a data escrita no campo próprio de emissão. Uma anotação de "bom para" no canto ou no verso não estica o prazo de apresentação. E depositar antes da data combinada tem custo: a apresentação antecipada de cheque pré-datado gera dano moral, segundo a Súmula 370 do STJ.
Cheque de terceiro
Se o cliente pagou com cheque de outra pessoa e ele voltou, você pode executar quem o emitiu. Para cobrar também o cliente que repassou o cheque (o endossante), a lei exige que o cheque tenha sido apresentado no prazo e que a recusa esteja comprovada por protesto ou por declaração do banco.
Nota promissória: mais prazo, desde que bem preenchida
A nota promissória é uma promessa de pagamento assinada pelo devedor. Ela também permite executar, sem protesto, quem a emitiu e o avalista dele.
O prazo para executar é de 3 anos, contados do vencimento: o mesmo da duplicata e bem acima do prazo do cheque, o que dá espaço para tentar um acordo antes. A nota, porém, pede cuidado no momento da assinatura:
- valor em números e por extenso, sem rasura;
- data de vencimento, data e local de emissão;
- nome de quem vai receber;
- assinatura do devedor e, se houver, do avalista, com nome e CPF legíveis.
Nota em branco ou incompleta abre espaço para discussão. Quando a nota acompanha um contrato, a discussão sobre o contrato pode alcançar a nota. Por isso, contrato e nota precisam trazer o mesmo valor e o mesmo vencimento.
Duplicata: depende do aceite ou da prova de entrega
A duplicata só nasce de uma venda ou de um serviço prestado e faturado. Emitir duplicata sem venda real é crime, a chamada duplicata simulada. É o título típico de quem vende a prazo com nota fiscal e boleto.
A duplicata aceita, assinada pelo cliente, pode ser executada direto. Em muitas vendas de hoje, porém, o cliente recebe a mercadoria e o boleto e não assina duplicata nenhuma. Nesse caso, a duplicata sem aceite só serve para execução se reunir três condições:
- ter sido protestada (o protesto pode ser feito com os dados do boleto, o chamado protesto por indicação);
- vir acompanhada do comprovante de entrega e recebimento da mercadoria ou do serviço;
- o cliente não ter recusado o aceite por escrito, no prazo e por um dos motivos da lei, como mercadoria com defeito, entrega incompleta ou preço diferente do combinado.
Na prática, o documento mais importante é o canhoto da nota fiscal assinado, com data, nome legível e documento de quem recebeu, ou o comprovante de entrega da transportadora. Sem ele, a duplicata não serve para execução e a cobrança vai para a ação monitória. O prazo para executar o cliente é de 3 anos, contados do vencimento.
Comparativo: qual título cobra mais rápido
| Ponto | Cheque | Nota promissória | Duplicata |
|---|---|---|---|
| Protesto para cobrar quem assinou | Dispensado | Dispensado | Exigido quando não há aceite |
| Prazo para executar | 6 meses após o fim do prazo de apresentação | 3 anos do vencimento | 3 anos do vencimento |
| Documento decisivo | Cheque original com a devolução do banco | Nota original e completa | Comprovante de entrega assinado |
| Se o prazo passar | Ação de enriquecimento ou monitória | Monitória | Monitória ou ação de cobrança |
Cheque e nota promissória levam à execução sem etapa intermediária. A duplicata acompanha esse ritmo quando o aceite ou o comprovante de entrega estão em ordem. Quando a cobrança atrasa, o motivo costuma ser o prazo vencido ou o documento incompleto.
Passou o prazo de execução: ainda dá para cobrar?
Dá. O título perde a força executiva, mas a dívida continua existindo e pode ser cobrada por outros caminhos:
- Cheque: cabe ação de enriquecimento em até 2 anos depois de prescrita a execução, e ação monitória em até 5 anos, contados do dia seguinte à data de emissão (Súmula 503 do STJ).
- Nota promissória: cabe ação monitória em até 5 anos, contados do dia seguinte ao vencimento (Súmula 504 do STJ).
- Duplicata sem os requisitos da execução: a venda pode ser cobrada por ação monitória ou de cobrança, com a nota fiscal, o pedido e as mensagens que provem a compra.
Na monitória, o juiz manda o devedor pagar em 15 dias. Se ele paga nesse prazo, os honorários ficam em 5% e ele não paga custas. Se não paga nem se defende, a ordem vira título executivo judicial e a cobrança segue como execução.
O que separar antes de cobrar
- O título original, guardado em local seguro. Na execução de cheque e de nota promissória, o juiz pode exigir o original.
- A prova da venda: nota fiscal, pedido, orçamento aprovado e mensagens trocadas com o cliente.
- As datas de emissão, vencimento e devolução pelo banco, que definem quanto prazo ainda resta.
- Os dados do devedor: endereço atualizado, CPF ou CNPJ e os bens que você sabe que ele tem.
Cobrar também tem limites. Quando o devedor é consumidor, o Código de Defesa do Consumidor proíbe expô-lo ao ridículo ou constrangê-lo. Lista de devedores no balcão ou postagem em rede social criam um problema novo para quem cobra.
Como a Fascini & Nicolau atua na cobrança
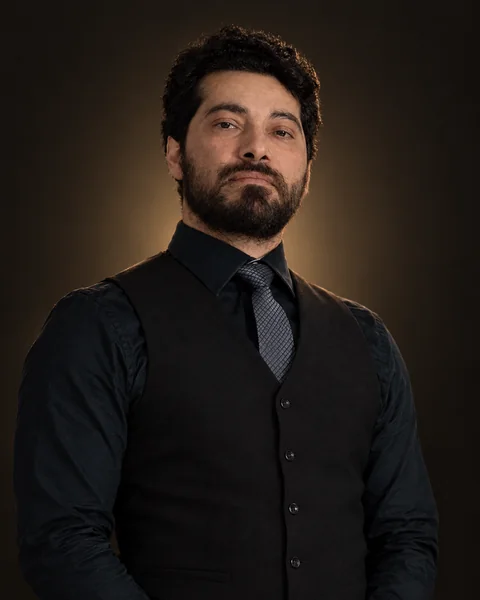
No escritório, a recuperação de crédito e a cobrança ficam com o advogado Marcelo Cesar Moraes Fascini (OAB/PR 95.020), que atua no contencioso cível e empresarial. O trabalho começa pela leitura do título e dos documentos da venda: qual é o título, quais prazos ainda correm e qual caminho cabe no caso, seja protesto, execução, monitória ou acordo por escrito.
A Fascini & Nicolau atende comércios, transportadoras, produtores rurais e prestadores de serviço em todo o Brasil, com atendimento online. O primeiro contato é pelo WhatsApp, e quem responde é o próprio advogado.
Perguntas frequentes
Preciso protestar o cheque antes de entrar com a execução?
Não. Para cobrar quem emitiu o cheque e o avalista, a devolução pelo banco basta. Para cobrar quem repassou o cheque, a lei pede o protesto ou a declaração do banco. Mesmo quando não é obrigatório, o protesto pressiona o devedor e interrompe a prescrição, uma única vez.
Boleto vencido e não pago pode ser executado?
O boleto, sozinho, não. O credor executa a duplicata ligada à venda, desde que ela tenha sido protestada e venha acompanhada do comprovante de entrega da mercadoria ou da prestação do serviço. Sem esse comprovante, o caminho é a ação monitória ou a de cobrança.
Quanto tempo tenho para cobrar uma nota promissória?
Você tem 3 anos, contados do vencimento, para a execução. Depois disso, ainda cabe ação monitória por até 5 anos, contados do dia seguinte ao vencimento.
Dá para cobrar um cheque ou uma duplicata no Juizado Especial Cível?
Sim, quando o valor não passa de 40 salários mínimos. Pessoas físicas, microempresas e empresas de pequeno porte podem propor a ação no Juizado, inclusive a execução de título.
Vale a pena executar um devedor sem bens no nome?
Depende do que se sabe sobre ele. A execução só gera pagamento se houver dinheiro ou bens penhoráveis. Antes de entrar, levante o patrimônio conhecido do devedor; em alguns casos, o protesto e uma proposta de acordo por escrito são um primeiro passo de custo mais baixo.
Conclusão
Entre cheque, nota promissória e duplicata, cobra mais rápido o título completo e dentro do prazo. Cheque e nota promissória permitem executar quem assinou sem protesto. A duplicata sem aceite depende do protesto e do comprovante de entrega. Vencido o prazo, a dívida continua cobrável por monitória ou ação de cobrança, com mais etapas.
A cobrança se decide no dia da venda: nota preenchida, canhoto assinado e datas anotadas. Quem organiza isso no balcão chega ao momento da cobrança com mais opções.